
Dompet makin tipis, transaksi makin lancar. Cukup satu scan, satu tap, urusan bayar pun tuntas.
Fenomena ini punya nama: Cashless Society, yaitu kondisi ketika masyarakat lebih banyak memakai pembayaran non-tunai, seperti QRIS, e-wallet, dan virtual account, daripada uang tunai.
Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 18,09 miliar transaksi pada triwulan III 2026, tumbuh 39,24% secara tahunan. transaksi QRIS tumbuh lebih kencang lagi, yakni 75,80% (yoy).
Artinya, cashless bukan lagi tren sesaat, tapi cara baru masuarakat dan bisnis bertransaksi. Sejalan dengan tema BFN Fest 2026, “Fintech All Around You”, teknologi finansial kini hadir dekat dan terasa di sekitar kita.
Lantas, bagaimana perubahan ini membentuk Cashless Society? Baca sampai akhir, ada tips yang bisa langsung dipakai untuk menghadapinya!
Mengapa Cashless Society Makin Melaju?
Perkembangan ini tentu tidak terjadi begitu saja. Setidaknya, ada empat hal yang membuat masyarakat semakin terbiasa bertransaksi tanpa uang tunai:
1. Smartphone dan internet semua di ujung jari
Akses ke smartphone dan internet membuat layanan pembayaran digital makin mudah dijangkau. Bayar kapan saja, di mana saja, lewat perangkat yang menemani kita seharian.
2. Gaya hidup yang serba cepat
Belanja online, pesan makanan, transportasi digital, sampai bayar tagihan menuntut pembayaran yang cepat dan praktis.
3. Banyaknya pilihan pembayaran
QRIS, e-wallet, virtual account, dan metode pembayaran lain memberi kita lebih banyak pilihan untuk bertransaksi. Di Indonesia, QRIS dari Bank Indonesia membuat pembayaran darI berbagai aplikasi cukup lewat satu kode QR.
4. Bisnis ikut berevolusi ke layar
Semakin banyak bisnis memakai sistem pembayaran digital agar transaksi lebih praktis dan sesuai kebutuhan pelanggan. Pelanggan nyaman, bisnis pun siap melayani.
Empat faktor membuat pembayaran digital bukan lagi sekadar alternatif uang tunai. Bagi banyak orang sudah menjadi kebiasaan baru.
Manfaat Cashless Society bagi Masyarakat dan Bisnis
Ada tiga manfaat yang bikin pembayaran digital makin dilirik, dari meja kasir ke sampai meja kerja:
1. Praktis dalam Genggaman
Tak perlu repot menyiapkan uang tunai atau mencari kembalian. Cukup smartphone, transaksi pun beres.
2. Cepat dalam Transaksi
Metode pembayaran yang beragam membuat konsumen leluasa memilih tanpa proses pembayaran yang berbelit.
3. Mudah dalam Pengelolaan
Bagi bisnis, termasuk UMKM dan merchant, transaksi digital membantu pencatatan dan pemantauan pembayaran sehingga operasional menjadi lebih efisien.
Meski menawarkan banyak kemudahan, peralihan menuju Cashless Society tetap memiliki tantangan. Lantas, sudah siapkah kita beradaptasi?
Tantangan menuju Cashless Society
Tak semua orang melaju dengan kecepatan yang sama, dan uang tunai tetap punya tempat.
- Akses internet, kepemilikan perangkat, dan pemahaman teknologi masih jadi pekerjaan rumah bersama.
- Penipuan digital, penyalahgunaan data pribadi, dan gangguan sistem perlu diwapadai. Jaga rahasia PIN dan kode OTP, dan pastikan nama penerima sebelum membayar.
- Tetapi, uang tunai tetap dibutuhkan. Saat sinyal hilang, baterai habis, atau layanan digital bermasalah, uang kertas dan logam jadi penyelamat. Bank Indonesia terus menjaga ketersediaan uang Rupiah yang layak edar di seluruh wilayah, termasuk daerah terdepan, terluar, dan terpencil.
Jadi, menuju Cashless Society bukan berarti harus membuang uang tunai. Yang terpenting: luwes beradaptasi dan pintar memilih metode bayar sesuai kebutuhan.
Bagaimana Cara Bertransaksi Digital dengan Aman?
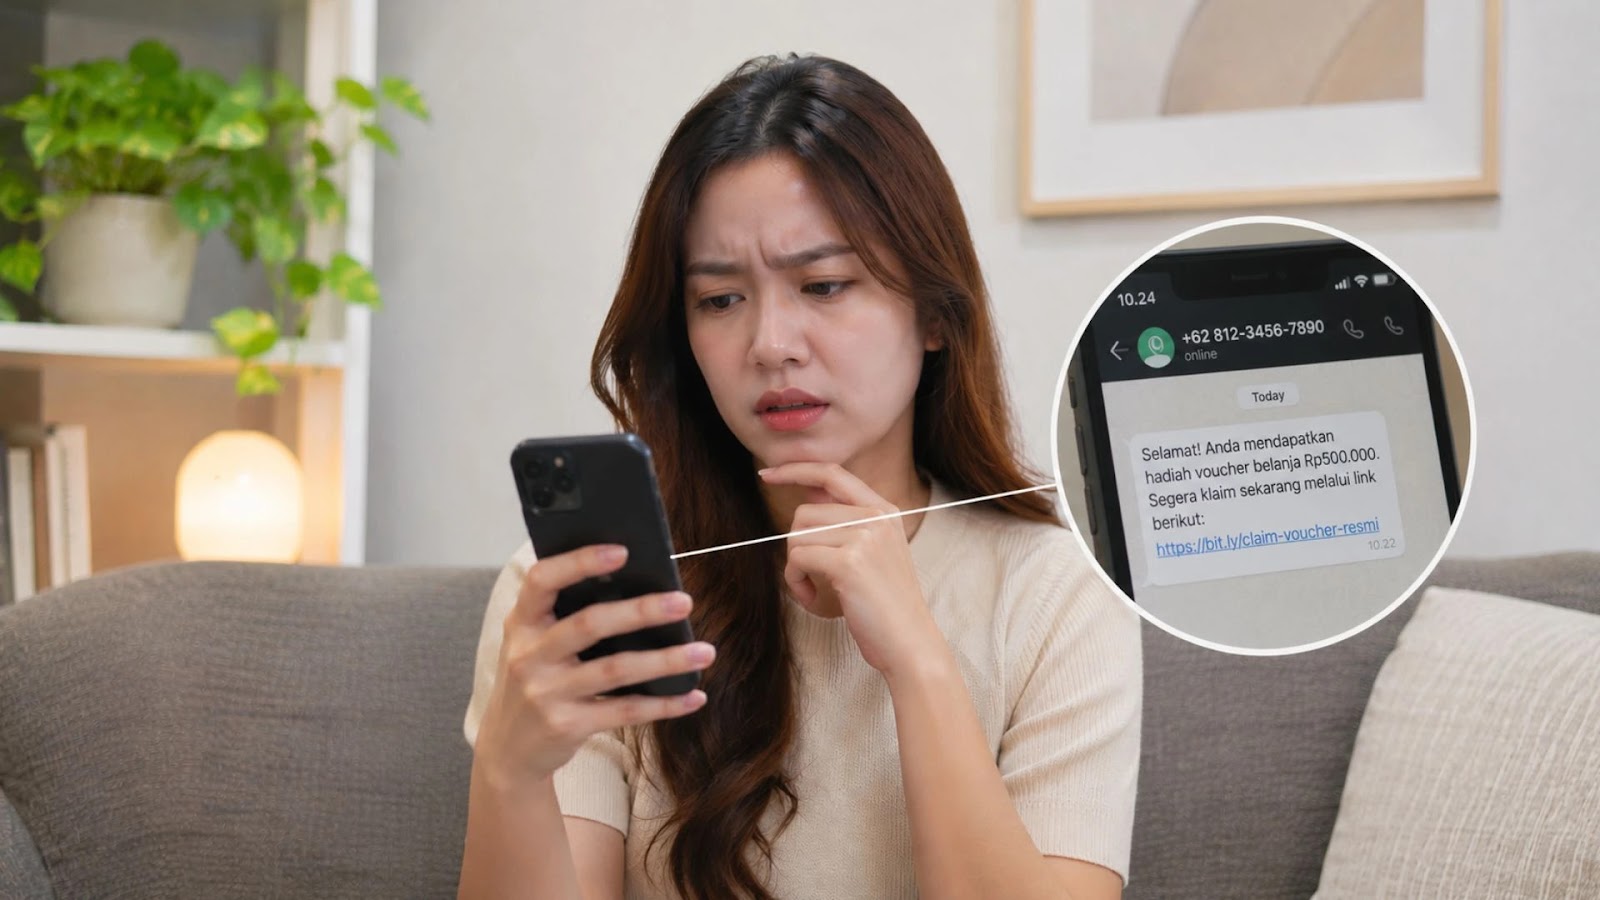
Kemudahan transaksi digital perlu diimbangi dengan kewaspadaan. Pegang tiga langkah ini: Stop, Cek, Lapor.
1. Stop dulu: Jangan terburu-buru bertindak
Ada pesan, tawaran, atau permintaan transfer yang mencurigakan? Jangan langsung klik tautan, unduh file, atau kirim uang. Berikan jeda sebelum mengambil keputusan.
2. Cek dulu: Pastikan informasi dan identitas
Periksa informasi melalui kanal resmi. Pastikan identitas pihak yang menghubungi, nama penerima, serta nominal transaksi sebelum melanjutkan pembayaran. PIN, kata sandi, atau kode OTP itu rahasia, jangan diberikan kepada siapa pun.
3. Lapor dulu: Segera lapor jika ada kejanggalan
Menemukan hal mencurigakan atau transaksi yang tidak Anda lakukan? Laporkan lewat layanan pengaduan resmi penyedia layanan, dan simpan bukti transaksi atau percakapan untuk membantu proses pelaporan.
Ini contoh pesan penipuan yang sering kali terjadi:
- Hadiah mendadak yang terlalu manis, misalnya “voucher belanja Rp500.000” yang tak pernah Anda ikuti.
- Tautan pendek (seperti bit.ly) yang tujuannya tidak jelas.
- Permintaan kode OTP, PIN, atau kata sandi.
- Nomor asing yang mendesak Anda bertindak sekarang juga.
Kanal pelaporan resmi, misalnya Kontak OJK 157 untuk informasi dan pengaduan aktivitas keuangan atau AduanNomor.id untuk melaporkan nomor telepon yang terindikasi melakukan penipuan.
Baca Juga: Transaksi Makin Seamless, Apa Peran Embedded Finance?
Bersama Espay, Saatnya Go Cashless!
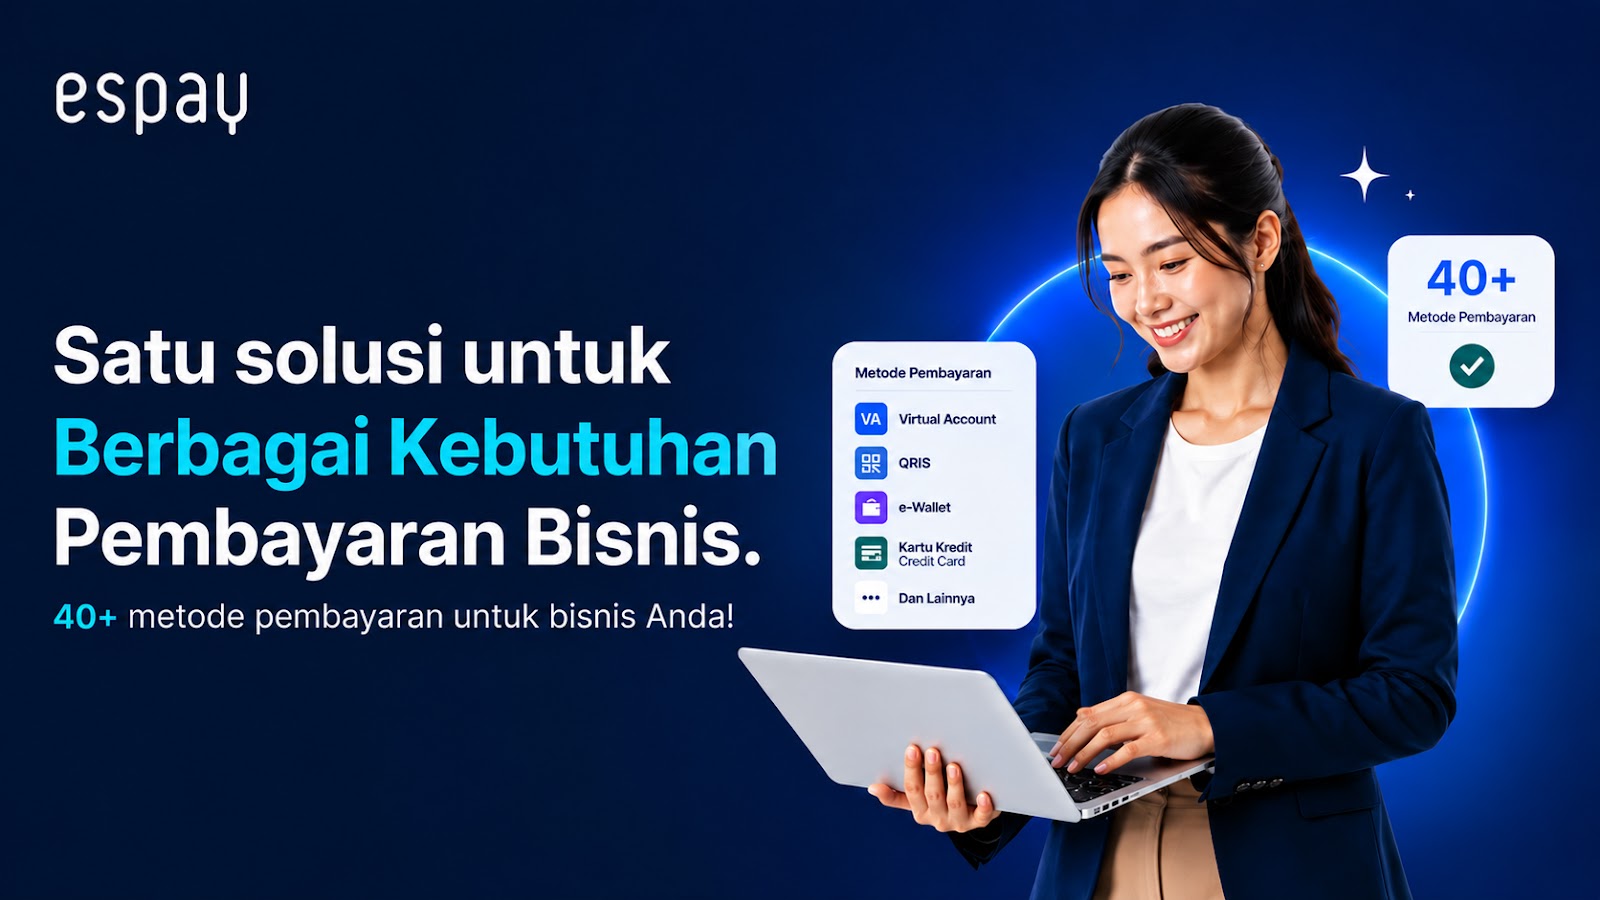
Pelanggan sudah terbiasa bayar digital. Sekarang, giliran bisnis menyiapkan jalannya agar pelanggan bisa bertransaksi dengan praktis.
Melalui Espay Payment Gateway, bisnis dapat menerima lebih dari 40 metode pembayaran dalam satu integrasi, mulai dari Virtual Account, QRIS, kartu kredit, hingga e-wallet.
Bukan cuma memudahkan pembayaran, Espay juga menawarkan solusi pembayaran yang dapat disesuaikan dengan kebutuhan dan model bisnis Anda melalui berbagai fitur berikut:
- Real-Time Notification: Status pembayaran terpantau langsung.
- Automatic Reconciliation: Pencocokan dan pencatatan transaksi jadi lebih mudah.
- Customer Support 24/7: Dukungan siap kapan pun bisnis membutuhkan.
- Flexible Settlement: Settlement yang fleksibel, disesuaikan lewat diskusi bersama tim Espay.
Transaksi makin gampang, bisnis makin berkembang. Saatnya go cashless bersama Espay!
FAQ:
Apakah QRIS bisa dipakai di luar negeri?
Bisa, di enam negara: Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan China. Pastikan aplikasi pembayaran Anda sudah mendukung QRIS Antarnegara.
Saldo sudah terpotong tapi transaksi gagal, atau salah transfer, apa yang harus dilakukan?
Simpan bukti transaksi, cek mutasi, lalu segera lapor ke layanan pengaduan resmi bank atau aplikasi Anda. Untuk salah transfer, pengembalian bisa memakan waktu hingga 14 hari kerja, tergantung kebijakan bank.
Apa kelemahan alat pembayaran non tunai?
Kelemahan utamanya ada pada ketergantungan dan risiko. Pembayaran non-tunai butuh internet, daya baterai, dan sistem yang berjalan, sehingga bisa terhambat saat sinyal hilang atau layanan bermasalah. Risiko penipuan dan penyalahgunaan data juga meningkat jika PIN atau OTP bocor, dan kemudahan bayar bisa memicu belanja impulsif.


